
资本市场分析2026年3月第四期
无
|
序号 |
代码 |
名称 |
最新预案公告日 |
首次披露预案日 |
最新公告日 |
方案进度 |
审核程序类型 |
发行方式 |
增发价格 |
最新价 |
预案差价率(%) |
预案差价 |
定价方式 |
定价基准日 |
定价基准日类型 |
定价日前20日交易均价 |
定价日前60日交易均价 |
定价日前120日交易均价 |
折价率 |
增发数量(万股) |
预计募集资金(亿元) |
定向增发目的 |
定向增发说明 |
发行对象 |
发行对象说明 |
认购方式 |
证监会/交易所受理日 |
主承销商 |
中上协行业 |
Wind行业 |
|
1 |
002782.SZ |
可立克 |
2026-03-27 |
2026-03-27 |
2026-03-27 |
董事会预案 |
普通程序 |
定向 |
|
26.16 |
|
|
竞价 |
|
发行期首日 |
|
|
|
80.0000 |
14,878.92 |
6.50 |
项目融资 |
本次向特定对象发行股票募集资金总额不超过65,000.00万元,扣除发行费用后的募集资金净额将用于以下项目:1.墨西哥生产基地建设项目 2.应用于固态变压器(SST)的高频变压器研发项目 3.补充流动资金。 |
境内自然人,机构投资者 |
不超过35名符合中国证监会规定条件的特定投资者 |
现金 |
|
|
计算机、通信和其他电子设备制造业 |
硬件设备 |
|
2 |
603186.SH |
华正新材 |
2026-03-24 |
2026-03-24 |
2026-03-24 |
董事会预案 |
普通程序 |
定向 |
|
61.31 |
|
|
竞价 |
|
发行期首日 |
|
|
|
80.0000 |
4,703.72 |
12.00 |
项目融资 |
本次向特定对象发行股票募集资金总额不超过人民币120,000.00万元(含本数),扣除发行费用后的募集资金净额将用于投资以下项目:1、年产1200万张高等级覆铜板项目;2、补充流动资金。 |
境内自然人,机构投资者 |
不超过35名(含本数)符合中国证监会规定条件的特定对象 |
现金 |
|
|
计算机、通信和其他电子设备制造业 |
硬件设备 |
|
3 |
688721.SH |
龙图光罩 |
2026-03-24 |
2026-03-24 |
2026-03-24 |
董事会预案 |
普通程序 |
定向 |
|
39.44 |
|
|
竞价 |
|
发行期首日 |
|
|
|
80.0000 |
4,005.00 |
14.60 |
项目融资 |
本次向特定对象发行股票募集资金不超过146,000.00万元(含本数),扣除发行费用后的净额全部用于以下项目:40nm-28nm半导体掩模版生产线建设项目。 |
境内自然人,机构投资者 |
不超过35名(含35名)符合中国证监会规定条件的特定对象 |
现金 |
|
|
计算机、通信和其他电子设备制造业 |
硬件设备 |
|
4 |
300766.SZ |
每日互动 |
2026-03-26 |
2024-12-26 |
2026-03-26 |
董事会预案 |
普通程序 |
定向 |
|
33.31 |
|
|
竞价 |
|
发行期首日 |
|
|
|
80.0000 |
7,843.46 |
7.81 |
项目融资 |
本次向特定对象发行股票募集资金总额不超过 78,067.85 万元(含本数),扣除发行费用后拟用于可控智算能力平台建设与行业垂直模型产业化项目、公共与产业数据价值开发平台(发数站)项目和补充流动资金。 |
机构投资者,境内自然人 |
本次发行对象为不超过 35 名符合中国证监会规定条件的特定对象,包括证券投资基金管理公司,证券公司,信托投资公司,财务公司,资产管理公司,保险机构投资者,合格境外机构投资者,其他境内法人投资者,自然人或其他合格投资者. |
现金 |
2025-10-21 |
东方证券股份有限公司 |
互联网和相关服务 |
传媒 |
|
5 |
301125.SZ |
腾亚精工 |
2026-03-23 |
2026-03-23 |
2026-03-23 |
董事会预案 |
简易程序 |
定向 |
|
19.10 |
|
|
竞价 |
|
发行期首日 |
|
|
|
80.0000 |
4,252.74 |
1.20 |
项目融资 |
本次以简易程序向特定对象发行股票拟募集资金总额(含发行费用)不超过12,000.00万元(含本数),扣除发行费用后的募集资金净额将用于:1、腾亚精工越南动力工具智造项目;2、腾亚精工安徽园林工具智造项目;3、补充流动资金。 |
机构投资者,境内自然人 |
发行对象为符合中国证监会规定的不超过35名(含本数)特定对象,包括证券投资基金管理公司,证券公司,信托公司,财务公司,保险机构投资者,合格境外机构投资者以及其他符合法律法规规定的法人,自然人或其他合格机构投资者. |
现金 |
|
|
通用设备制造业 |
机械 |
|
6 |
300329.SZ |
海伦钢琴 |
2026-03-23 |
2026-03-23 |
2026-03-23 |
董事会预案 |
普通程序 |
定向 |
11.4600 |
14.62 |
27.57 |
3.16 |
定价 |
2026-03-23 |
董事会决议公告日 |
14.3206 |
14.8086 |
15.5022 |
80.0000 |
1,745.20 |
2.00 |
补充流动资金 |
本次向特定对象发行股票募集资金总额不超过20,000.00万元(含本数),扣除发行费用后的净额拟全部用于补充流动资金及/或偿还银行借款。 |
大股东关联方 |
崔永庆 |
现金 |
|
|
文教、工美、体育和娱乐用品制造业 |
耐用消费品 |
|
|
|
||||||||||||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
||||||||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
||||||||||||||||||||||||||||||||||||||||||
|
代码 |
名称 |
上市日期 |
|
上市首日 |
上市以来 |
发行市盈率(摊薄) |
首日上市数量(万股) |
网上申购中签率(%) |
网下申购中签率(%) |
主承销商 |
证监会行业(2012版) |
中上协行业 |
证券类型 |
交易所 |
|||||||||||||||||
|
上市天数(交易日) |
发行价格 |
上市板 |
均价 |
收盘价(后复权) |
上市首日收益率(后复权) |
涨跌幅(%) |
换手率(%) |
开盘涨跌幅(%) |
振幅(%) |
市盈率 |
市净率 |
收盘价(后复权) |
涨跌幅(%) |
上市以来收益率(后复权) |
换手率(%) |
||||||||||||||||
|
1 |
920069.BJ |
N普昂 |
2026-03-27 |
|
18.38 |
北交所 |
|
|
|
|
|
0.00 |
|
3.40 |
|
|
|
|
|
14.53 |
1,477.77 |
0.03 |
|
国金证券股份有限公司 |
|
|
A股 |
|
|||
|
2 |
301682.SZ |
C宏明 |
2026-03-25 |
2 |
69.66 |
创业板 |
135.37 |
128.65 |
84.68 |
84.68 |
76.59 |
101.18 |
24.40 |
49.06 |
5.53 |
132.45 |
90.14 |
90.14 |
123.03 |
33.61 |
2,568.68 |
0.02 |
0.02 |
申万宏源证券承销保荐有限责任公司 |
计算机、通信和其他电子设备制造业 |
CSRC制造业 |
A股 |
深圳 |
|||
|
3 |
688781.SH |
C视涯-UW |
2026-03-25 |
2 |
22.68 |
科创板 |
47.30 |
46.00 |
102.82 |
102.82 |
77.58 |
120.46 |
45.77 |
-216.64 |
23.23 |
40.79 |
79.85 |
79.85 |
131.42 |
|
4,083.51 |
0.04 |
0.03 |
国泰海通证券股份有限公司,中国国际金融股份有限公司 |
计算机、通信和其他电子设备制造业 |
CSRC制造业 |
A股 |
上海 |
|||
5.增发实施
6.债市
公开市场操作:
央行公告称,3月27日以固定利率、数量招标方式开展了1462亿元7天期逆回购操作,操作利率1.40%,投标量1462亿元,中标量1462亿元。Wind数据显示,当日205亿元逆回购到期,据此计算,单日净投放1257亿元。本周央行公开市场净投放2319亿元。其中,投放4742亿元,回笼2423亿元。
二级市场方面:
利率品种:
本期银行间国债收益率不同期限全部下跌,各期限品种平均跌2.18bp。其中,0.5年期品种下跌4bp,1年期品种下跌0.5bp,10年期品种下跌1.27bp。
本期国开债收益率不同期限多数下跌,各期限品种平均跌1.45bp。其中,1年期品种下跌1.07bp,3年期品种下跌0.61bp,10年期品种下跌0.95bp。
本期农发债收益率不同期限多数下跌,各期限品种平均跌1.51bp。其中,1年期品种下跌1.33bp,3年期品种下跌0.75bp,10年期品种下跌0.95bp。
本期进出口银行债收益率不同期限多数下跌,各期限品种平均跌1.43bp。其中,1年期品种下跌1.28bp,3年期品种上涨0.19bp,10年期品种下跌0.95bp。
信用品种:
本期各信用级别短融收益率多数下跌,就具体信用评级而言,AAA级整体下跌1.7bp,AA+级整体下跌1.45bp,AA-级整体下跌1.2bp。
本期各信用级别中票收益率多数下跌,其中5年期AAA级中票下跌2.64bp,4年期AA+级中票下跌1.16bp,2年期AA级中票下跌2.52bp。
本期各级别企业债收益率不同期限多数下跌;具体品种而言,1年期AAA级下跌4.72bp,3年期AA+级上涨1.02bp,15年期AA级下跌1.68bp。
本周一级市场发行统计:
|
序号 |
类别 |
发行只数 |
只数比重(%) |
发行额(亿元) |
面额比重(%) |
发行人数量 |
发行人数量比重(%) |
|
1 |
国债 |
5 |
0.56 |
2,433.10 |
14.27 |
1 |
0.22 |
|
2 |
地方政府债 |
60 |
6.68 |
2,511.83 |
14.73 |
11 |
2.43 |
|
3 |
央行票据 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
4 |
同业存单 |
353 |
39.31 |
6,841.90 |
40.14 |
108 |
23.89 |
|
5 |
金融债 |
45 |
5.01 |
2,135.00 |
12.52 |
28 |
6.19 |
|
6 |
政策银行债 |
20 |
2.23 |
1,620.00 |
9.50 |
3 |
0.66 |
|
7 |
商业银行债 |
3 |
0.33 |
105.00 |
0.62 |
3 |
0.66 |
|
8 |
商业银行次级债券 |
1 |
0.11 |
25.00 |
0.15 |
1 |
0.22 |
|
9 |
保险公司债 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
10 |
证券公司债 |
11 |
1.22 |
216.00 |
1.27 |
11 |
2.43 |
|
11 |
证券公司短期融资券 |
9 |
1.00 |
139.00 |
0.82 |
9 |
1.99 |
|
12 |
其它金融机构债 |
1 |
0.11 |
30.00 |
0.18 |
1 |
0.22 |
|
13 |
企业债 |
1 |
0.11 |
10.00 |
0.06 |
1 |
0.22 |
|
14 |
一般企业债 |
1 |
0.11 |
10.00 |
0.06 |
1 |
0.22 |
|
15 |
集合企业债 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
16 |
公司债 |
125 |
13.92 |
782.72 |
4.59 |
101 |
22.35 |
|
17 |
一般公司债 |
43 |
4.79 |
396.00 |
2.32 |
33 |
7.30 |
|
18 |
私募债 |
80 |
8.91 |
376.72 |
2.21 |
66 |
14.60 |
|
19 |
中期票据 |
112 |
12.47 |
999.64 |
5.86 |
96 |
21.24 |
|
20 |
一般中期票据 |
112 |
12.47 |
999.64 |
5.86 |
96 |
21.24 |
|
21 |
集合票据 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
22 |
短期融资券 |
76 |
8.46 |
660.15 |
3.87 |
72 |
15.93 |
|
23 |
一般短期融资券 |
13 |
1.45 |
108.50 |
0.64 |
13 |
2.88 |
|
24 |
超短期融资债券 |
63 |
7.02 |
551.65 |
3.24 |
59 |
13.05 |
|
25 |
定向工具 |
15 |
1.67 |
76.60 |
0.45 |
13 |
2.88 |
|
26 |
国际机构债 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
27 |
政府支持机构债 |
2 |
0.22 |
100.00 |
0.59 |
1 |
0.22 |
|
28 |
资产支持证券 |
103 |
11.47 |
489.03 |
2.87 |
34 |
7.52 |
|
29 |
金融监管局ABS |
6 |
0.67 |
148.44 |
0.87 |
1 |
0.22 |
|
30 |
交易商协会ABN |
30 |
3.34 |
64.25 |
0.38 |
12 |
2.65 |
|
31 |
证监会主管ABS |
67 |
7.46 |
276.35 |
1.62 |
23 |
5.09 |
|
32 |
可转债 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
33 |
可交换债 |
1 |
0.11 |
7.00 |
0.04 |
1 |
0.22 |
|
34 |
可分离转债存债 |
0 |
0.00 |
0.00 |
0.00 |
0 |
0.00 |
|
35 |
合计 |
898 |
100.00 |
17,046.97 |
100.00 |
452 |
100.00 |
数据来源:Wind
市场回顾:
3月27日,A股震荡攀升,沪指重返3900点,创新药、锂电池题材爆发,市场超4300股上涨。上证指数收涨0.63%报3913.72点,深证成指涨1.13%,创业板指涨0.71%,北证50涨0.37%,科创50涨0.93%,万得全A涨1.05%,万得A500涨0.82%,中证A500涨0.86%。A股全天成交1.86万亿元,成交额创年内新低。
受津巴布韦锂矿出口禁令持续升级影响,锂矿、电池等新能源赛道股表现强劲,融捷股份4连板,江特电机、盛新锂能、金圆股份等涨停。
化工股再度活跃,苏利股份、山东海化、滨海能源、宏昌电子、百川股份等涨停。消息面上,进入3月,地缘政治局势骤然紧张,叠加霍尔木兹海峡航运受阻,国际原油不断攀升,带动化工板块整体上扬。公开资料显示,西南市场甲醇价格在2820-3070元/吨附近,较2月底价格上涨825元/吨,涨幅达到惊人的38.9%,创下近三年来价格新高。
2026年中国创新药出海BD延续强劲,行业盈利拐点全面确定,创新药概念股掀涨停潮,美诺华6天5板,津药药业、联环药业、昭衍新药等近10股涨停。金凯生科、海创药业、科兴制药、德展健康、万邦德跟涨。息面上,联环药业公告称,公司控股子公司近日收到国家药监局核准签发的尼可地尔片《药品补充申请批准通知书》。
电力板块表现抢眼,豫能控股、晋控电力、广西能源、宁波能源、东方新能涨停。消息面上,国家能源局发布2026年1-2月份全国电力统计数据。截至2月底,全国累计发电装机容量39.5亿千瓦,同比增长15.9%。
光伏、风电板块表现低迷,海力风电、节能风电跌逾7%,首航新能、九洲集团跌逾6%。
本周,上证指数累计跌1.1%,深证成指跌0.76%,创业板指跌1.68%。
2026年3月27日,国内商品期市收盘多数上涨,化工品涨幅居前,苯乙烯涨5.93%;能源品全部上涨,低硫燃料油涨2.79%;基本金属多数上涨,沪锡涨2.69%;油脂油料多数上涨,棕榈油涨2.13%;农副产品多数上涨,鸡蛋涨0.63%;航运期货跌幅居前,集运指数(欧线)跌3.80%;贵金属全部下跌,沪银跌2.03%;黑色系多数下跌,焦煤跌1.46%;新能源材料多数下跌,工业硅跌1.20%;非金属建材涨跌参半,PVC跌0.43%。
能源品方面,阿布扎比国家石油公司陆上油田将原定于5月的维护计划推迟至9月。霍尔木兹海峡航运持续受阻,使得部分高度依赖石油、天然气进口的亚洲国家能源供应不确定性提升。近期,韩国、泰国、印尼相继出台应对措施,加大煤炭使用与生产力度。
贵金属方面,中信期货指出,COMEX 白银合约以极高的标准化要求为基础(成色不低于 99.9%),凭借其卓越的流动性和严密的实物交割与清算体系,在国际白银定价权中占据核心地位。作为全球最活跃的金属衍生品之一,它不仅为光伏、电子及精炼行业提供高效的价格发现与套期保值机制,也因其相较于黄金更高的波动特性,成为全球投资者对冲通胀预期、捕捉绿色能源转型溢价以及管理地缘政治风险的关键工具。
基本金属方面,印度尼西亚矿业部长表示,4月1日并无对煤炭、镍出口征收暴利税的计划。
航运期货方面,集运指数(欧线)下跌3.80%。
基金发行统计和市场规模:
数据来源:Wind
数据来源:Wind
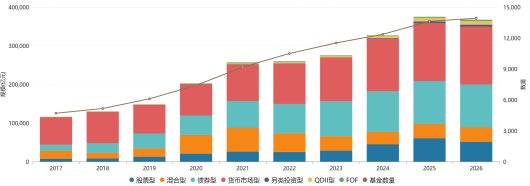
(1)公募总规模首破38万亿元,连续十一个月创下历史新高
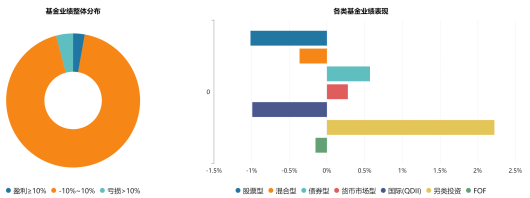
中基协最新发布的公募基金市场数据显示,截至2026年2月底,我国公募基金总规模达38.61万亿元,首次突破38万亿元,并且已连续十一个月创下历史新高。分类型来看,2026年2月货币基金规模增长5795.11亿元,贡献最大规模增量。此外,债券基金规模当月增长2167.34亿元,混合基金规模增长933.41亿元,FOF与QDII也实现小幅规模增长,但股票型基金规模下降790.35亿元。
(2)年初以来新基发行近3000亿元
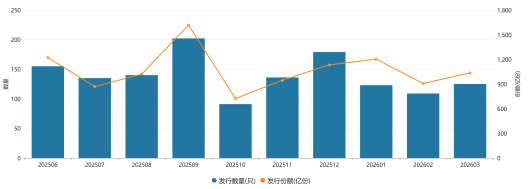
一季度临近尾声,面对A股市场在震荡中演绎的结构性机遇,投资者借“基”入市的热情有所回升。截至3月21日,2026年以来全市场共成立新基金320只,合计募集资金达2945.86亿元,单只基金平均发行规模为9.21亿元。整体来看,基金新发市场仍呈“强者恒强”态势,无论是头部公司的产品募集规模,还是特定赛道ETF的认购户数,都体现了资金积极布局的意愿。
从发行结构来看,混合型基金成为绝对的规模主力。在上述320只新基金中,共有95只混合型基金,合计募集资金1064.09亿元,占总发行规模的36.12%,规模、占比两项指标均在各类基金中位列第一,显示均衡配置策略在开年以来的行情中更受青睐。另外,上述320只新基金中共有131只股票型基金,数量最多,募资规模和占比分别为673.09亿元、22.85%。
值得一提的是,FOF基金也成为一个显著的亮点。尽管该类基金只成立了44只,但募资总规模高达651.25亿元,占比为22.11%,单只FOF基金平均发行规模达到了14.80亿元。这一数据表明,追求资产配置优化和风险二次分散的FOF产品,获得了机构资金或大户投资者的认可。
从发行规模来看,新年伊始便有多只基金引爆市场。广发基金旗下由杨冬管理的广发研究智选A,以超过72亿元的发行规模和约7.85万户的有效认购,成为年初以来发行规模最大的混合型基金。不仅是主动权益产品,稳健型、工具型产品同样受到追捧。比如,鹏安基金的鹏安安泰利率债A发行规模突破60亿元;国泰上证科创板人工智能ETF联接A虽然发行规模不足7亿元,但其有效认购户数竟高达18.9万户,成为年初认购最踊跃的基金之一。另外,永赢锐见成长A、博时盈泰臻选6个月持有A、华宝优势产业A等发行规模均超过50亿元,构成了年初发行市场的“第一梯队”。
(3)基金经理解读2026年化工板块掘金机会
2026年3月,中东地缘冲突持续升级,霍尔木兹海峡航运近乎中断,国际油价多次突破100美元/桶,布伦特原油一度触及110美元上方。这一“能源咽喉”的梗阻,给全球化工产业链带来了显著的成本冲击与供给扰动。
A股市场近期震荡调整,化工板块则在“金三”传统旺季与地缘扰动的双重作用下,呈现出先冲高后分化的走势。
这一轮能源成本上升对化工行业 产生怎样 的影响 ? 化工行业 是否 正迎来“战略窗口期”? 哪些子行业更值得关注?
为此,中国基金报记者采访了:嘉实基金指数投资部基金经理、化工ETF嘉实基金经理张超梁、鹏华化工ETF基金经理闫冬、化工ETF国泰基金经理王玉、民生加银基金经理芮定坤。
在受访基金经理们看来, 化工行业在经历了四年的“周期寒冬”后,正站在新周期的起点。核心逻辑在于“周期反转”,重点看好 成本替代、反内卷、新兴领域需求等 主线。当前时点,他们认为化工板块已具备中期关注价值,是投资者可以逐步布局的阶段。
能源成本上升对行业 影响呈结构性
中国基金报记者: 当前中东地缘冲突导致霍尔木兹海峡航运近乎中断,国际油价多次突破100美元/桶。您认为这一轮能源成本上升对化工行业的影响是怎样的?哪些细分领域可能受益,哪些反而承压?
闫冬: 第一,原油作为化工产业链最上游的核心原料,其价格上涨通过“原油→基础化工品→精细化工及材料”的路径进行成本传导。同时,中东地区是我国甲醇、硫磺等关键化工品的重要进口来源,航运受阻直接导致供需紧张和物流成本飙升。
受益领域主要包括:煤化工路线(当布伦特油价高于80美元/桶时,煤制烯烃、煤制甲醇等 工艺 路线的成本优势显著 增强 ,盈利空间同步拓宽)、资源属性化工品(磷矿、钾肥等矿产资源类产品,以及尿素、甲醇等受中东供应直接影响的产品)、供给受限品种(制冷剂、有机硅等供给端约束较强的品种,能够更好地传导成本压力并扩大价差)、海外产能受损品种(维生素、蛋氨酸、MDI等产品)。
承压领域主要包括:部分大炼化、下游制品及精细化工方向,若终端需求未能同步复苏,缺乏成本转嫁能力的中小企业将面临利润挤压。
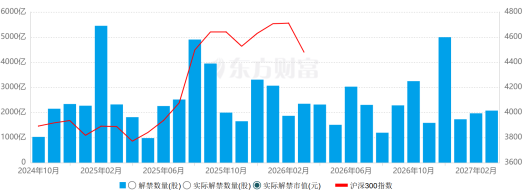
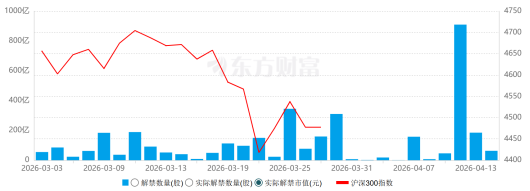
6.限售股解禁阶段统计
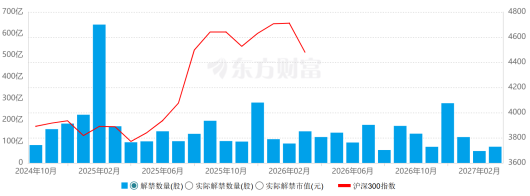
(2)2026年限售解禁市值(月)
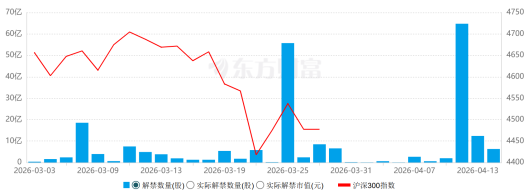
(4)2026年限售解禁市值(日)
数据来源:东方财富
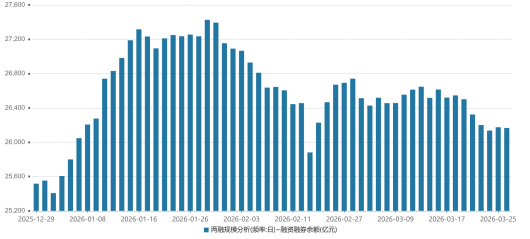
数据来源:Wind
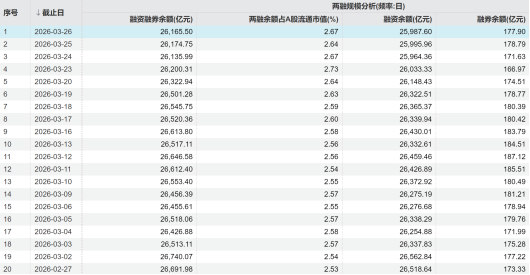
数据来源:Wind
数据来源:Wind

